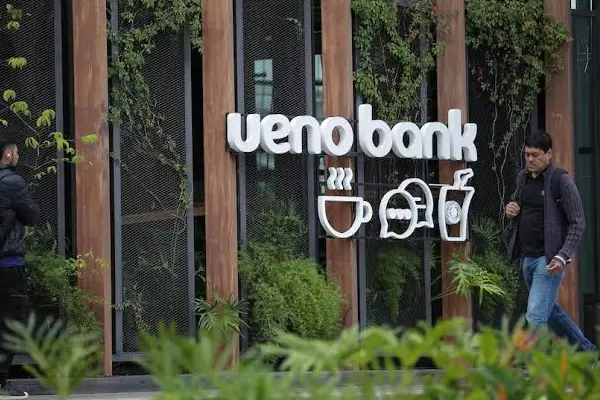
Quiebra Ueno Bank es un caso que ha generado preocupación en Paraguay por sus consecuencias para los ahorristas, las empresas y las instituciones públicas vinculadas a la entidad. La decisión del Banco Central del Paraguay de iniciar un procedimiento de resolución puso en evidencia problemas financieros que también despertaron cuestionamientos sobre la supervisión bancaria y el manejo de los recursos.
La situación tomó mayor relevancia por las medidas adoptadas para proteger los depósitos y por las repercusiones políticas que alcanzaron al Gobierno paraguayo. En este contexto, es importante revisar qué ocurrió con el banco, cuáles fueron los factores detrás de su crisis y qué alternativas tienen los clientes para recuperar su dinero.
También te puede interesar: Fallece Jesús de Miguel: Luto en el fútbol español
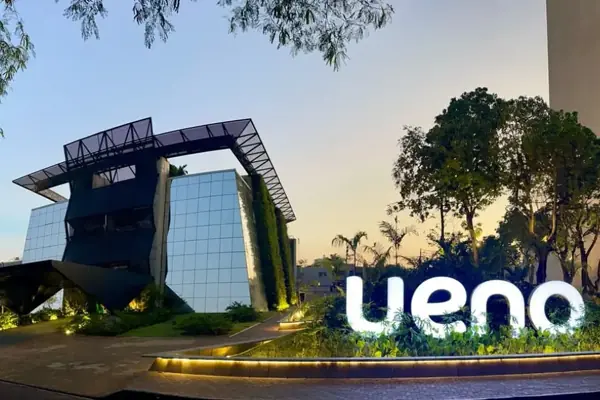
¿Qué pasó con Ueno Bank en Paraguay?
La quiebra de Ueno Bank generó preocupación en Paraguay luego de que el Banco Central del Paraguay (BCP) anunciara el inicio de un procedimiento de resolución para la entidad financiera el 3 de noviembre de 2026. La decisión fue adoptada por unanimidad el día anterior, después de que el organismo supervisor detectara que el índice de solvencia del banco había caído por debajo del 50 % del mínimo exigido. Con esta medida, las autoridades buscan atender su situación financiera, proteger a los depositantes y preservar la estabilidad del sistema bancario paraguayo.
El anuncio también generó incertidumbre entre los clientes, quienes se encontraron con restricciones para operar y acceder a sus depósitos mientras avanzaba el proceso. La situación tomó mayor relevancia por el tamaño que había alcanzado Ueno Bank en el mercado local y por la cantidad de personas que utilizaban sus servicios. Por ello, la quiebra Ueno Bank no solo representa un problema para sus ahorristas, sino que también abrió un debate sobre la supervisión financiera y la responsabilidad de las autoridades.
¿Por qué quebró Ueno Bank? Las causas de su crisis financiera
La crisis de Ueno Bank no se produjo únicamente por una falta de liquidez o por una caída repentina de sus operaciones. Según el Banco Central del Paraguay, el procedimiento de resolución se inició después de una revisión de sus estados financieros, durante la cual se realizaron ajustes que dejaron en evidencia una insuficiencia importante en su índice de solvencia. Este indicador permite evaluar si una entidad cuenta con el respaldo patrimonial necesario para responder a los riesgos de sus operaciones.
A partir de estos hallazgos, las autoridades comenzaron un proceso para verificar la situación patrimonial del banco y determinar qué factores contribuyeron a su deterioro financiero. Entre los aspectos que generaron cuestionamientos se encuentran las operaciones crediticias con empresas vinculadas al grupo controlador y las observaciones sobre la información financiera presentada. Estos elementos forman parte de las revisiones e investigaciones relacionadas con la quiebra Ueno Bank y deben analizarse diferenciando los hallazgos regulatorios de las responsabilidades que todavía deben establecerse.
Los problemas de solvencia que llevaron a su intervención
Uno de los principales motivos detrás de la quiebra Ueno Bank fue el deterioro de su índice de solvencia. El Banco Central del Paraguay informó que este indicador se encontraba por debajo del 50 % del mínimo requerido, una situación que llevó al organismo a activar el procedimiento de resolución contemplado en la legislación financiera del país. En términos sencillos, la solvencia refleja la capacidad de una entidad para respaldar sus operaciones y afrontar posibles pérdidas con su propio patrimonio.
La medida se tomó luego de que se realizaran ajustes a los estados financieros de la entidad durante un proceso de regularización. A partir de estos cambios, el regulador determinó que la situación patrimonial de Ueno Bank requería una intervención para verificar sus activos y pasivos, preservar los recursos disponibles y ordenar el proceso. Por ello, la resolución no fue solamente una decisión administrativa, sino una respuesta a un problema financiero que comprometía el cumplimiento de los requisitos establecidos para operar como banco.
Los préstamos y las operaciones financieras bajo investigación
Otro de los aspectos que llamó la atención durante la revisión de Ueno Bank fueron las operaciones crediticias realizadas con empresas vinculadas a su grupo controlador. Según un informe de una calificadora de riesgos, la investigación técnica del Banco Central identificó créditos con compañías relacionadas que no habrían sido revelados oportunamente por la entidad. Este tipo de operaciones requiere especial supervisión, ya que puede generar conflictos de interés y riesgos para el patrimonio de una institución financiera.
Las observaciones sobre estos préstamos también pusieron bajo análisis la calidad de los activos del banco y la documentación de determinadas operaciones. Sin embargo, es importante distinguir entre las irregularidades señaladas por los organismos de supervisión y las responsabilidades individuales que deben determinarse mediante las investigaciones correspondientes. En ese contexto, la quiebra Ueno Bank abrió interrogantes sobre los controles internos, la evaluación de riesgos y la transparencia con la que se gestionaron algunas de sus operaciones financieras.
El crecimiento acelerado de Ueno Bank en Paraguay
Antes de la crisis, Ueno Bank había conseguido una presencia importante en el mercado financiero paraguayo gracias a su modelo de banca digital y a la expansión de sus servicios. Su propuesta permitió que numerosos usuarios realizaran operaciones desde una aplicación, accedieran a productos financieros y utilizaran canales digitales para administrar su dinero. Este crecimiento le dio visibilidad y lo posicionó como una de las entidades con mayor alcance entre los clientes del país.
Sin embargo, la rápida expansión de una entidad financiera también exige controles sólidos, una adecuada gestión de riesgos y suficiente respaldo patrimonial para sostener sus operaciones. La crisis que derivó en la quiebra Ueno Bank puso bajo revisión la forma en que se administró ese crecimiento y la calidad de sus activos. El caso también generó cuestionamientos sobre la supervisión de una institución que había ganado relevancia en poco tiempo dentro del sistema bancario paraguayo.
También te puede interesar: Qué es una terapeuta holística y cómo elegir un acompañamiento en Perú
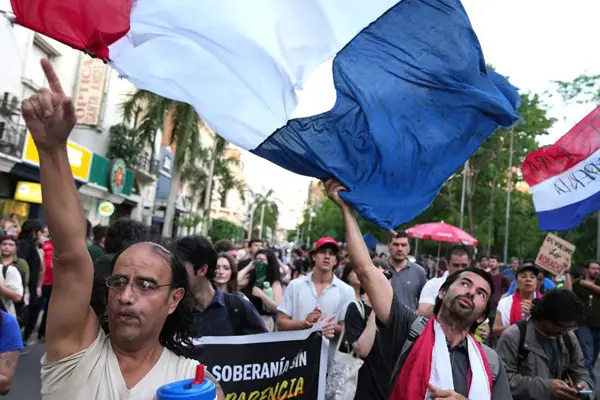
¿Qué pasará con los ahorros de los clientes de Ueno Bank?
Una de las principales preocupaciones tras la quiebra Ueno Bank es qué sucederá con el dinero que los clientes mantenían en sus cuentas de ahorro, depósitos a plazo y otros productos financieros. Ante esta situación, el Banco Central del Paraguay (BCP) activó el Fondo de Garantía de Depósitos, un mecanismo que busca proteger a los ahorristas cuando una entidad financiera atraviesa un procedimiento de resolución. La cobertura legal alcanza hasta 75 salarios mínimos mensuales, equivalentes a ₲ 228.300.000 por persona y por entidad financiera.
Sin embargo, la devolución no significa que todos los clientes recibirán el dinero al mismo tiempo ni que podrán retirar inmediatamente la totalidad de sus ahorros. El BCP estableció un proceso por etapas para organizar los pagos y comunicar a cada beneficiario cómo podrá recuperar sus fondos. Además, si una persona mantiene préstamos u otras deudas pendientes con Ueno Bank, estas pueden descontarse del importe que le corresponda recibir.
¿Cuánto dinero devolverá el Fondo de Garantía de Depósitos?
El Fondo de Garantía de Depósitos contempla una cobertura máxima de ₲ 228.300.000 por depositante y por entidad financiera. Este límite equivale a 75 salarios mínimos mensuales y se aplica sobre el conjunto de los depósitos que una persona tenga en Ueno Bank, no por cada cuenta que haya abierto. Por ejemplo, si un cliente tenía dinero en una cuenta de ahorro y también un depósito a plazo, ambos saldos se consideran para calcular el monto protegido.
Esta garantía representa un respaldo importante para los clientes afectados por la quiebra Ueno Bank, aunque es necesario diferenciar el límite total protegido de los primeros pagos anunciados por las autoridades. El 3 de noviembre, el BCP comunicó un primer desembolso de hasta ₲ 10.000.000, mientras que posteriormente informó sobre un anticipo de hasta 40 salarios mínimos, equivalente a aproximadamente ₲ 121.760.000. Los importes y las condiciones aplicables dependen de las disposiciones vigentes y de cada etapa del procedimiento.
¿Cómo se realizará el pago a los depositantes de Ueno Bank?
El Banco Central del Paraguay estableció que la devolución se realizará mediante entidades financieras habilitadas para recibir los fondos. Según el procedimiento comunicado el 4 de noviembre, los clientes que ya tengan una cuenta en otro banco o financiera paraguaya podrán recibir el anticipo en aquella entidad donde registren el mayor saldo disponible. En cambio, quienes no tengan otra cuenta podrán recibir una cuenta de ahorro habilitada a su nombre para efectuar el depósito correspondiente.
El BCP también informó que las notificaciones comenzarían a enviarse por correo electrónico desde el 5 de noviembre, indicando a cada beneficiario dónde recibirá el dinero. En su comunicado de esa misma fecha, el organismo detalló que el primer grupo de pagos comprende a depositantes con saldos de hasta ₲ 10.000.000, sin deudas con Ueno Bank y con una cuenta habilitada en otra entidad financiera del país. Por ello, los clientes deben revisar las comunicaciones oficiales y evitar entregar sus claves, contraseñas o códigos de seguridad a terceros que ofrezcan gestionar la devolución.
¿Qué sucede con los ahorros que superan el monto garantizado?
Los clientes cuyos depósitos superen los ₲ 228.300.000 no tienen garantizada automáticamente la devolución de la totalidad de su dinero. El Fondo de Garantía de Depósitos protege únicamente hasta el límite establecido por la legislación paraguaya, por lo que el excedente queda sujeto al procedimiento de resolución de Ueno Bank. Esto significa que su recuperación dependerá de la situación patrimonial de la entidad y de los mecanismos que las autoridades puedan aplicar para atender sus obligaciones.
En estos casos, el Banco Central del Paraguay debe evaluar los activos y pasivos del banco para determinar cómo se atenderán los saldos pendientes. Entre las alternativas previstas se encuentran la transferencia de depósitos y activos a otra entidad financiera o, cuando corresponda, el pago directo de la garantía. Por esta razón, quienes tenían ahorros superiores al límite legal deberán esperar las disposiciones que se emitan durante el proceso. La quiebra Ueno Bank deja así una diferencia importante entre los depósitos cubiertos por el fondo y aquellos montos que todavía dependen de la resolución financiera de la entidad.
¿Qué consecuencias tiene la caída de Ueno Bank para Paraguay?
La quiebra Ueno Bank generó consecuencias que van más allá del sector financiero. La suspensión de sus operaciones afectó a millones de clientes y puso bajo presión a instituciones públicas que mantenían recursos depositados en la entidad. Además, el caso abrió cuestionamientos sobre la supervisión bancaria, el manejo de fondos y los vínculos entre el sector privado y las autoridades del Gobierno paraguayo.
La crisis también provocó una fuerte tensión política en el país. Las dudas sobre la gestión de la entidad y la exposición de recursos públicos impulsaron pedidos de explicaciones, investigaciones y cuestionamientos contra funcionarios de alto nivel. De esta manera, el problema dejó de ser únicamente financiero y pasó a convertirse en una crisis institucional.
El impacto en los clientes, trabajadores y empresas
Uno de los efectos más inmediatos de la quiebra Ueno Bank fue la interrupción del acceso a los depósitos y servicios financieros de sus clientes. La medida afectó a personas que utilizaban la entidad para recibir sus ingresos, realizar pagos, transferir dinero o administrar sus ahorros. También generó preocupación entre pequeños negocios y empresas que dependían de sus cuentas para operar con normalidad.
Los trabajadores de la entidad también quedaron expuestos a la incertidumbre sobre la continuidad de sus empleos y las responsabilidades que podrían surgir durante el proceso de resolución. Mientras tanto, los clientes deben seguir las indicaciones del Banco Central del Paraguay (BCP) para conocer cómo recuperar sus depósitos y qué ocurrirá con los demás productos financieros que mantenían en el banco.
Los fondos públicos y la exposición del Instituto de Previsión Social
Otro punto que agravó la crisis fue la cantidad de recursos públicos vinculados a Ueno Bank. Entre las instituciones expuestas se encuentra el Instituto de Previsión Social (IPS), organismo encargado de administrar los fondos del seguro social paraguayo. Según información difundida por medios locales, la institución tendría alrededor de US$ 355 millones invertidos en la entidad, una cifra equivalente a cerca del 9 % de su cartera de inversiones.
Ante este escenario, el IPS inició gestiones ante el BCP para acreditar formalmente sus fondos y proteger sus intereses como acreedor. La institución señaló que cuenta con medidas de contingencia para garantizar el pago de haberes y aguinaldos de noviembre. Sin embargo, la recuperación de los recursos dependerá de la evaluación patrimonial de Ueno Bank y de los resultados del procedimiento de resolución.
La renuncia de Santiago Peña y la crisis política por Ueno Bank
La quiebra Ueno Bank también desencadenó una crisis política que alcanzó al entonces presidente de Paraguay, Santiago Peña. El mandatario había mantenido una participación accionaria en una empresa vinculada al grupo propietario de la entidad hasta marzo de 2025. Estos antecedentes generaron cuestionamientos sobre posibles conflictos de intereses, especialmente por los fondos públicos que llegaron al banco durante su gestión.
El 5 de noviembre de 2026, Peña presentó su renuncia a la Presidencia, poco antes de enfrentar un posible juicio político en el Congreso. Su salida se produjo en medio de las críticas por el manejo de la crisis y las investigaciones relacionadas con Ueno Bank. El caso, por tanto, no solo puso en discusión la estabilidad financiera de Paraguay, sino también la responsabilidad de sus autoridades y los mecanismos de control sobre los recursos públicos.
¿Qué medidas tomó el Banco Central del Paraguay tras la quiebra de Ueno Bank?
Tras detectar que el índice de solvencia de Ueno Bank había caído por debajo del 50 % del mínimo exigido, el Banco Central del Paraguay inició un procedimiento de resolución para atender la situación de la entidad. La decisión incluyó la designación de interventores encargados de revisar su situación patrimonial, verificar los activos y pasivos y preservar los bienes disponibles durante el proceso.
Otra medida fue activar el Fondo de Garantía de Depósitos para iniciar la devolución de los ahorros dentro de los límites establecidos por ley. El 5 de noviembre, el BCP anunció el primer grupo de pagos, dirigido a depositantes con saldos de hasta ₲ 10 millones, sin deudas con la entidad y con una cuenta habilitada en otro banco o financiera del país. Además, el organismo indicó que comunicará las siguientes etapas mediante sus canales oficiales y que investigará las responsabilidades que correspondan.
También te puede interesar: Hábitos saludables que marcan la diferencia en tu día a día
¿Puede ocurrir una crisis bancaria similar en Perú?
El caso de Ueno Bank genera preguntas sobre la seguridad de los depósitos y la capacidad de respuesta de las autoridades financieras. En Perú, la Superintendencia de Banca, Seguros y AFP (SBS) supervisa a las entidades del sistema financiero y establece mecanismos de protección para los ahorristas. Aunque ningún sistema está libre de riesgos, existen normas y procedimientos para intervenir entidades que presentan problemas y proteger los depósitos dentro de los límites legales.
Uno de estos mecanismos es el Fondo de Seguro de Depósitos (FSD), que respalda los ahorros de los clientes cuando una institución financiera miembro es declarada en disolución y liquidación. Por eso, es importante verificar que la entidad donde se deposita el dinero forme parte del fondo y conocer qué productos financieros cuentan con cobertura.
¿Cómo protege el Fondo de Seguro de Depósitos los ahorros en Perú?
El Fondo de Seguro de Depósitos protege los depósitos nominativos de los clientes en bancos, financieras, cajas municipales y cajas rurales que sean miembros del sistema. La cobertura incluye cuentas de ahorro, cuentas corrientes, depósitos a plazo y CTS, además de los intereses correspondientes. Para el periodo de septiembre a noviembre de 2026, el monto máximo asegurado es de S/ 123 000 por depositante en cada institución financiera.
Este seguro no tiene un costo adicional para los ahorristas, ya que las entidades financieras miembros realizan los aportes correspondientes. Además, la cobertura se aplica de manera independiente en cada institución, por lo que una persona puede tener depósitos protegidos en más de una entidad, siempre dentro del límite establecido para cada una. Es importante recordar que el FSD no cubre todos los productos financieros ni a todas las instituciones, por lo que conviene revisar las condiciones antes de depositar dinero.
¿Qué se sabe actualmente sobre el futuro de Ueno Bank?
El futuro de Ueno Bank dependerá de las decisiones que tome el Banco Central del Paraguay durante el procedimiento de resolución. Por ahora, la prioridad de las autoridades es revisar la situación patrimonial de la entidad, proteger los activos disponibles y establecer los mecanismos para atender a sus depositantes. Este proceso permitirá determinar qué alternativas existen para recuperar los fondos y resolver las obligaciones pendientes.
Al 5 de noviembre de 2026, el BCP mantiene activo el procedimiento y ha comenzado a organizar los pagos del Fondo de Garantía de Depósitos para los clientes que cumplen las condiciones de la primera etapa. Todavía quedan por definir los siguientes grupos de beneficiarios y el tratamiento de los saldos que superan la cobertura legal. Por ello, el futuro de la entidad y la recuperación total de los depósitos dependerán del avance de las evaluaciones y de las medidas que se comuniquen oficialmente.